Artykuł sponsorowany
Ewidencja przychodów na ryczałcie w małej firmie z Gdyni — gdzie najłatwiej o błąd w rozliczeniu
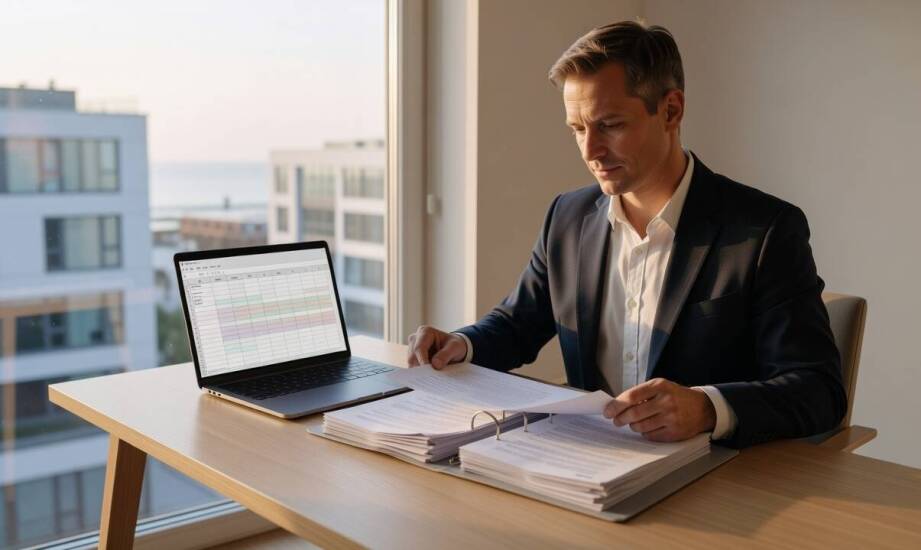
Rozwijająca się lokalna firma usługowa lub handlowa nierzadko traci spójność między wystawianymi fakturami, zapisami w ewidencji przychodów a terminami zapłaty podatku. Początkowy porządek w dokumentach często zanika, gdy rośnie liczba transakcji, a klienci płacą za pomocą różnych kanałów. Przedsiębiorca zaczyna notować sprzedaż z opóźnieniem, błędnie przypisuje wielkość podatku do usługi lub zapomina o uwzględnieniu wpływów z terminali płatniczych. Takie braki błyskawicznie prowadzą do rozbieżności w miesięcznych podsumowaniach. Powstaje wtedy realne ryzyko konieczności składania korekt oraz odpowiadania na pytania urzędu skarbowego. Skuteczne wyeliminowanie tych zagrożeń wymaga wdrożenia szczelnego systemu kontroli dokumentacji zaraz po zakończeniu każdego roboczego miesiąca.
Ewidencja przychodów na ryczałcie i zasady szybkich wpisów
Ewidencja przychodów stanowi podstawowy dokument dla osób korzystających z uproszczonej formy opodatkowania. Zapisy w rejestrze muszą układać się w ścisłym porządku chronologicznym na podstawie faktur, raportów z kasy fiskalnej lub dowodów wewnętrznych. Prawidłowo prowadzona tabela wymaga podania daty wpisu, daty uzyskania przychodu, numeru dowodu oraz kwoty przypisanej do odpowiedniej stawki procentowej. Kluczowa w tym zestawieniu pozostaje data uzyskania przychodu. Oznacza ona zazwyczaj dzień wydania towaru lub wykonania usługi. Data ta nie może być jednak późniejsza niż wystawienie faktury albo uregulowanie należności przez nabywcę. Od 2026 roku struktura ewidencji zyskała również nową kolumnę przeznaczoną na numery identyfikacyjne z Krajowego Systemu e-Faktur.
Znaczącym problemem przy uzupełnianiu rejestrów jest opóźniony moment wprowadzania danych oraz mylenie przypisanych stawek. Przedsiębiorca ma obowiązek zamknąć zapisy za dany okres najpóźniej do dwudziestego dnia kolejnego miesiąca. Klasyfikacja konkretnej sprzedaży opiera się na definicjach z ustawy o zryczałtowanym podatku dochodowym, rozciągających się od 2% aż do 17%. Wymaga to biegłości w operowaniu symbolami PKWiU. Błędne odczytanie tych przepisów skutkuje odprowadzeniem niewłaściwej kwoty do urzędu. Jeżeli podatnik nie wyodrębni przychodów objętych różnymi stawkami, przepisy wymuszają zastosowanie stawki 8,5% lub wyższej dla całości sprzedaży, co nierzadko oznacza dotkliwą stratę finansową. Pomijanie paragonów lub skrajnie chaotyczne wpisy mogą doprowadzić do odrzucenia ksiąg przez organ kontrolujący.
Jak uporządkować miesięczne rozliczenie przy wielu źródłach
Posiadanie kilku różnych profili działalności zmusza do precyzyjnego dzielenia wpływów w dokumentacji. Właściciel firmy na bieżąco oblicza należny ryczałt na podstawie sumy przychodów przyporządkowanych do konkretnych kolumn stawek w zamykanym miesiącu. Miesięczny ryczałt wpłaca się na indywidualny rachunek podatkowy do dwudziestego dnia kolejnego miesiąca, natomiast kwotę za grudzień uiszcza się do dwudziestego stycznia roku następnego. Zwieńczeniem całorocznej pracy ewidencyjnej pozostaje deklaracja PIT-28, którą wysyła się w oknie czasowym od 15 lutego do 30 kwietnia. Dokumentację źródłową przechowuje się co do zasady do upływu pięciu lat liczonych od końca roku kalendarzowego, w którym minął ostateczny termin płatności danego podatku.
Kwestia właściwości urzędu skarbowego wymaga starannego sprawdzenia, zwłaszcza przy zakładaniu firmy lub zmianie adresu. W przypadku jednoosobowej działalności gospodarczej organem decydującym o rozliczeniach jest urząd przypisany do miejsca zamieszkania podatnika. Spółki osobowe podlegają z kolei pod placówkę właściwą ze względu na zarejestrowany adres siedziby. Przedsiębiorca wybierający ryczałt w Gdyni rozlicza się w Pierwszym Urzędzie Skarbowym przy ulicy Władysława IV lub w Drugim Urzędzie Skarbowym przy ulicy Hutniczej, w zależności od przypisanej dzielnicy. Raportowanie ustrukturyzowanych danych księgowych, takich jak plik JPK_EWP, odbywa się drogą elektroniczną bezpośrednio do właściwego naczelnika urzędu. Serwis e-Urząd Skarbowy służy z kolei przede wszystkim do nadawania rocznych deklaracji i ogólnej komunikacji z administracją skarbową. Operujące w tym środowisku prawnym Biuro Rachunkowe Enter zajmuje się bieżącym prowadzeniem dokumentacji firmowej, weryfikuje poprawność stosowanych stawek i przygotowuje niezbędne pliki kontrolne.
Wybór ryczałtu ewidencjonowanego faktycznie odciąża właściciela firmy z rozbudowanych obowiązków biurowych, o ile dokumentacja powstaje w sposób systematyczny. Uproszczony model podatkowy nie zwalnia jednak z odpowiedzialności za dokładne klasyfikowanie każdej przeprowadzanej transakcji. Utrata kontroli nad datami powstania przychodu lub mieszanie progów procentowych szybko niweluje początkowe korzyści z tej formy opodatkowania. Rygorystyczne porządkowanie faktur wyjściowych oraz weryfikacja historii przelewów to najlepszy sposób na zamknięcie każdego miesiąca bez obaw o wezwania do złożenia urzędowych wyjaśnień.
Kategorie artykułów
Polecane artykuły
Profesjonalne zwalczanie kretów – dlaczego warto zaufać ekspertom?
Bramy garażowe a zmieniające się potrzeby użytkowników – co warto wiedzieć?
Natryskowa metalizacja a redukcja kosztów konserwacji stalowych konstrukcji